Concept: dit artikel wordt nog nagelezen.
Horeca en gemengde kosten
Eten en drinken in een restaurant of café is voor veel zzp'ers een zakelijke uitgave. Voor de btw en voor de inkomstenbelasting gelden er wel aparte regels.
Btw: niet aftrekbaar
Btw op eten en drinken dat je in een horecagelegenheid gebruikt, trek je niet af. Dat geldt ook als je een klant meeneemt. Uitgaven voor jezelf ziet de Belastingdienst als privé-uitgaven. (Belastingdienst: uitgaven in de horeca)
Inkomstenbelasting: gemengde kosten
Eten, drinken, representatie en congressen zijn gemengde kosten. Die zijn maar voor een deel aftrekbaar van je winst. Je kiest een van twee manieren. (Belastingdienst: drempel beperkt aftrekbare kosten 2026)
- Drempel: het eerste deel van het totaal per jaar is niet aftrekbaar. In 2026 is die drempel € 5.700.
- 80%-regel: je trekt 80% van deze kosten af.
Bij lage bedragen is de 80%-regel bijna altijd gunstiger. Je kiest in je aangifte inkomstenbelasting.
Boodschappen en eigen keuken
Koop je koffie of koekjes voor je kantoor, dan is dat geen horeca. De btw op die inkoop is dan meestal wel aftrekbaar.
In ZZPboek
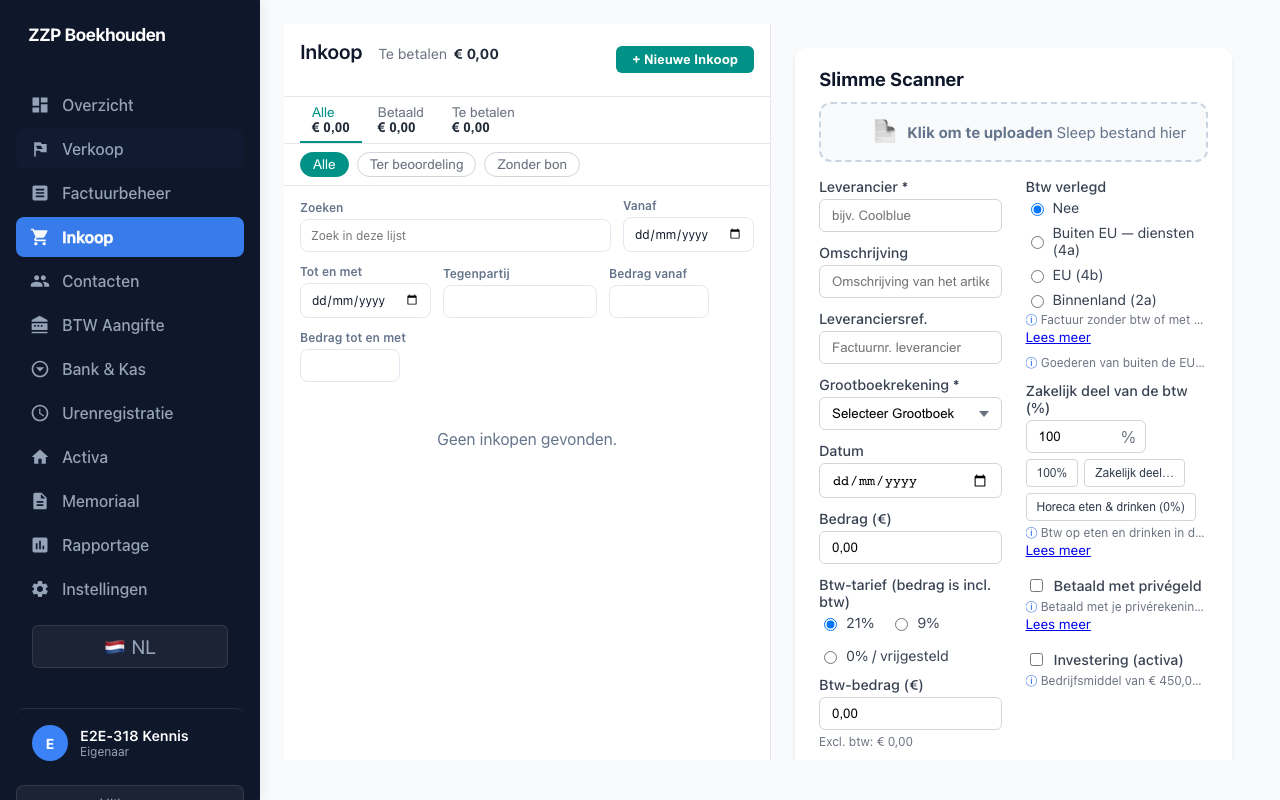
Kies bij een inkoop de rekening voor horeca of representatie. De app zet de btw dan niet in rubriek 5b, maar telt die mee als kosten. In de belastingschatting rekent de app met de gunstigste van de twee regels.
Bronnen
- https://www.belastingdienst.nl/wps/wcm/connect/bldcontentnl/belastingdienst/zakelijk/btw/btw_aftrekken/welke_btw_is_aftrekbaar/bijzondere_situaties/uitgaven_in_de_horeca
- https://www.belastingdienst.nl/wps/wcm/connect/bldcontentnl/belastingdienst/zakelijk/winst/inkomstenbelasting/veranderingen-inkomstenbelasting-2026/drempel-beperkt-aftrekbare-kosten-2026
Dit artikel is algemene informatie, geen belastingadvies. Twijfel je over jouw situatie, vraag het de Belastingdienst of een adviseur.