Afschrijven op bedrijfsmiddelen
Een bedrijfsmiddel van € 450 of meer boek je niet in 1 keer als kosten. Je verdeelt de kosten over de jaren dat je het gebruikt. Dat heet afschrijven. (Belastingdienst: afschrijving)
De berekening
Je hebt drie gegevens nodig:
- de aanschafkosten: de prijs zonder aftrekbare btw, inclusief niet-aftrekbare btw;
- de restwaarde: wat het bedrijfsmiddel aan het eind nog waard is;
- de gebruiksduur: hoeveel jaar je het verwacht te gebruiken.
De afschrijving per jaar is (aanschafkosten − restwaarde) gedeeld door de gebruiksduur. (Belastingdienst: bedrag van de afschrijving)
Maximaal 20% per jaar
De afschrijving is per jaar maximaal 20% van de aanschafkosten. Een bedrijfsmiddel schrijf je dus in minimaal 5 jaar af.
Voorbeeld
Je koopt een laptop voor € 1.500 zonder btw. De restwaarde is € 0. Je verwacht hem 5 jaar te gebruiken. Je schrijft dan € 300 per jaar af.
Het eerste jaar
Koop je het bedrijfsmiddel in de loop van het jaar? Dan schrijf je in dat jaar af naar rato van de maanden dat je het had.
Niet afschrijven
Op grond schrijf je niet af. Voor een bedrijfspand gelden aparte regels.
In ZZPboek
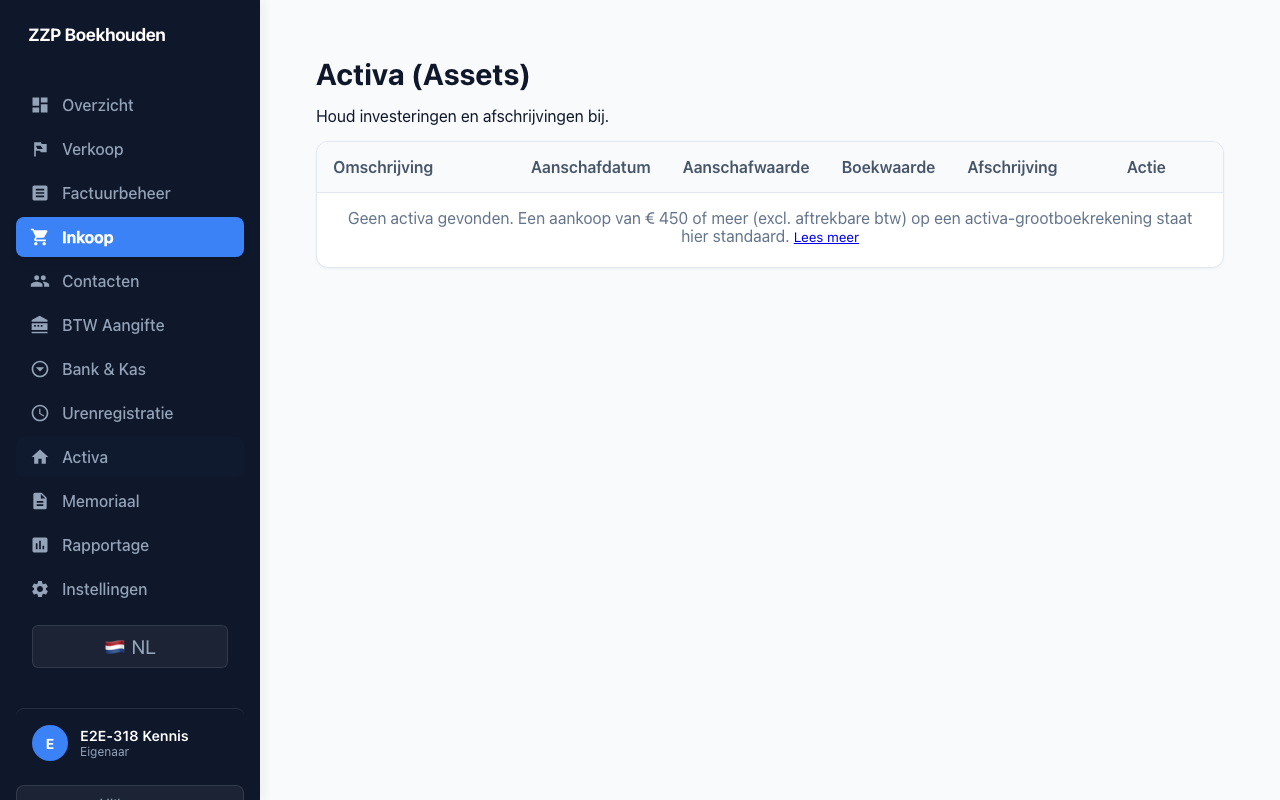
Bij elke vaste activa zie je de aanschafprijs, de restwaarde, de gebruiksduur en de boekwaarde. De app boekt de afschrijving per maand en laat die zien in je winst-en-verliesrekening.
Bronnen
- https://www.belastingdienst.nl/wps/wcm/connect/bldcontentnl/belastingdienst/zakelijk/winst/inkomstenbelasting/inkomstenbelasting_voor_ondernemers/afschrijving/hoe_berekent_u_het_bedrag_van_de_afschrijving
- https://www.belastingdienst.nl/wps/wcm/connect/bldcontentnl/belastingdienst/zakelijk/winst/inkomstenbelasting/inkomstenbelasting_voor_ondernemers/afschrijving/
Dit artikel is algemene informatie, geen belastingadvies. Twijfel je over jouw situatie, vraag het de Belastingdienst of een adviseur.